
Tipos de pensiones en separación y divorcio en España
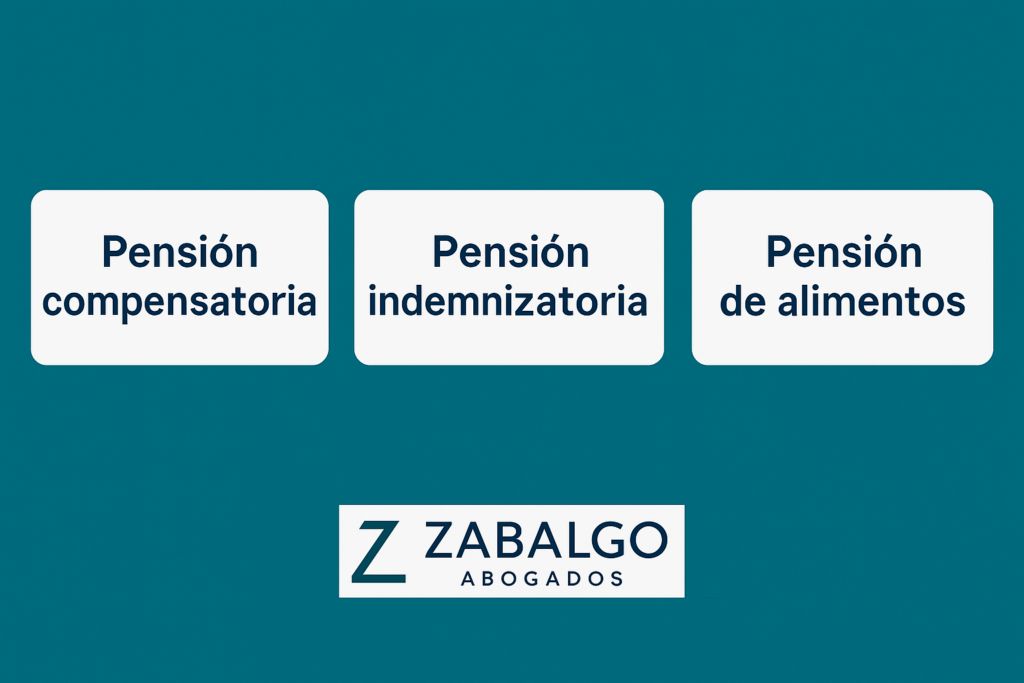
Tipos de pensiones en separación y divorcio: alimentos, compensatoria e indemnizatoria Tras una separación o un divorcio pueden establecerse distintas pensiones económicas con el objetivo de proteger a los miembros más vulnerables de la familia y equilibrar las consecuencias económicas de la ruptura. Las tres principales pensiones en España son la pensión de alimentos, la pensión compensatoria y la pensión indemnizatoria. Cada una tiene una finalidad distinta, una regulación propia y unos requisitos específicos. Este artículo explica de forma clara en qué consiste cada una y cuándo se aplica. Pensión de alimentos Regulada en los artículos 142 y siguientes del Código Civil, es la pensión destinada a cubrir las necesidades de los hijos: alimentación, vivienda, educación, vestido, asistencia médica, transporte y todas las necesidades ordinarias. La abona el progenitor no custodio o en caso de custodia compartida si existe desequilibrio económico entre los progenitores. Su cuantía depende de las necesidades de los hijos y de la capacidad económica de los padres Es obligatoria y no se puede renunciar a ella. Pensión compensatoria Prevista en el artículo 97 del Código Civil. No es para los hijos sino para el cónyuge que queda en situación de desequilibrio económico respecto al otro tras el divorcio y como consecuencia del matrimonio. Busca evitar un empobrecimiento injustificado del cónyuge más débil económicamente. Puede ser temporal, indefinida o en pago único. Depende del nivel de vida durante el matrimonio, edad, salud, cualificación profesional, dedicación a la familia y del regimen economico matrimonial. Pensión indemnizatoria Prevista en el artículo 1.438 del Código Civil, en régimen económico de separación de bienes cuando concurren supuestos concretos (como el trabajo doméstico o la dedicación exclusiva a la familia) para compensar pérdidas económicas derivadas de la ruptura. No siempre se concede. Se valora caso por caso. Puede coexistir con alimentos y compensatoria si concurren sus requisitos. Consejos prácticos y ejemplos Ejemplo 1: hijos menores La pensión de alimentos quedará siempre establecida, sin perjuicio de valorar la situación existente en custodia exclusiva o compartida, y siempre es a favor de los hijos- Ejemplo 2: matrimonio con dedicación exclusiva al hogar Pueden concurrir pensión compensatoria y, si existe régimen de separación de bienes, pensión indemnizatoria. Ejemplo 3: ruptura sin hijos No habrá alimentos, pero sí puede haber compensatoria si uno de los cónyuges queda en situación económica claramente inferior con origen en el matrimonio y sin perjuicio de poder valorar la existencia de una pensión indemnizatoria conforme si el régimen económico es el de separación de bienes. Preguntas frecuentes ¿Se pueden cobrar varias pensiones a la vez? Sí, siempre que concurran sus requisitos: por ejemplo, alimentos para los hijos y compensatoria para un cónyuge. ¿Son compatibles entre sí? Si, su finalidad es diferente. ¿Pueden modificarse? Sí. Si cambian las circunstancias económicas o familiares, pueden revisarse judicialmente. ¿Qué ocurre si no se paga una pensión? Pueden ejecutarse judicialmente e incluso puede derivarse responsabilidad penal. ¿Quién decide la pensión? Puede acordarse en convenio regulador o fijarse por el juez. Conclusión Las pensiones tras la separación o el divorcio cumplen finalidades distintas. Entenderlas permite proteger mejor a los hijos, equilibrar las consecuencias económicas y garantizar una ruptura justa. En Zabalgo Abogados de Familia asesoramos de forma personalizada para determinar qué pensiones corresponden en cada caso. Solicita una consulta con un abogado especialista
¿Qué régimen económico elegir: separación de bienes, gananciales o régimen de participación?
Régimen económico matrimonial: tipos, ventajas y cómo elegir el más adecuado Uno de los efectos más relevantes del matrimonio es la vinculación patrimonial entre los cónyuges, que determina cómo se gestionan los bienes, las deudas y las ganancias durante la vida en común y también en el momento del divorcio. Esta regulación se articula a través del régimen económico matrimonial, que puede elegirse libremente mediante capitulaciones matrimoniales y modificarse posteriormente ante notario. En España existen tres regímenes económicos principales: gananciales, separación de bienes y participación. La elección no es indiferente: afecta a la protección patrimonial de cada cónyuge, al reparto de riesgos y a la gestión económica de la familia. ¿Qué es el régimen económico matrimonial? El régimen económico matrimonial establece cómo se administran los bienes y las ganancias dentro del matrimonio. Si los cónyuges no firman capitulaciones matrimoniales, será de aplicación el régimen correspondiente al territorio: Derecho común: sociedad de gananciales por defecto. Cataluña, Comunidad Valenciana y Baleares: separación de bienes por defecto. La elección realizada al casarse no es definitiva. Los cónyuges pueden cambiar el régimen económico en cualquier momento mediante escritura notarial, siempre que no se perjudique a terceros. Tipos de regímenes económicos matrimoniales Sociedad de gananciales (arts. 1344 y ss. CC) Es el régimen más habitual en España. Bajo este sistema: Las ganancias obtenidas por cualquiera de los cónyuges se hacen comunes. Los bienes privativos siguen siendo privativos. En caso de divorcio, las ganancias obtenidas durante el matrimonio se reparten por mitad. Puede pactarse antes o después del matrimonio mediante capitulaciones matrimoniales. Régimen de participación (arts. 1411 y ss. CC) Bajo este régimen: Cada cónyuge mantiene la administración y propiedad de sus bienes, como en separación de bienes. Al finalizar, cada uno tiene derecho a participar en las ganancias obtenidas por el otro. La adquisición de bienes constante este régimen suele hacerse en proindiviso. Es un régimen poco utilizado, pero útil cuando se quiere autonomía sin renunciar a cierta participación económica. Separación de bienes (arts. 1435 y ss. CC) Este régimen se caracteriza por: Autonomía total en la administración y titularidad del patrimonio. Las ganancias no se hacen comunes. Las deudas personales no afectan al patrimonio del otro cónyuge. Es habitual en territorios con tradición de independencia patrimonial y en matrimonios con patrimonios o riesgos profesionales muy diferenciados. Ventajas e inconvenientes de cada régimen Sociedad de gananciales Ventajas: Es un sistema igualitario: las ganancias se dividen al 50%. Facilita la gestión conjunta del patrimonio familiar. Inconvenientes: Las deudas de un cónyuge pueden afectar al patrimonio común. Liquidar el régimen en divorcio puede resultar complejo. Separación de bienes Ventajas: Protege el patrimonio del cónyuge no deudor. Autonomía total en la gestión económica. Inconvenientes: No hay participación automática en las ganancias del otro. Pueden generarse desequilibrios en parejas con dedicación desigual a la familia. Régimen de participación Ventajas: Autonomía patrimonial durante el matrimonio. Derecho a recibir parte de las ganancias del otro al finalizar. Inconvenientes: Complejidad práctica. Requiere mayor control contable entre los cónyuges. Preguntas frecuentes sobre el régimen económico matrimonial ¿Cuál es el régimen económico por defecto? En la mayoría de España el régimen por defecto es el de gananciales. En territorios con derecho civil propio, suele ser la separación de bienes. ¿Se puede cambiar el régimen después de casarse? Sí. Puede modificarse mediante escritura notarial en cualquier momento. ¿Qué ocurre con las deudas en cada régimen? En gananciales, pueden afectar al patrimonio común. En separación de bienes, cada uno responde con su propio patrimonio. ¿Qué régimen es más recomendable? Depende de las circunstancias patrimoniales, profesionales y familiares de cada pareja. ¿Qué territorios aplican separación de bienes por defecto? Cataluña, Comunidad Valenciana e Islas Baleares aplican este sistema como régimen supletorio. Conclusión La elección del régimen económico matrimonial es una de las decisiones más relevantes al casarse o durante el matrimonio. Es fundamental conocer sus efectos, ventajas e inconvenientes para escoger la opción que mejor proteja a la familia y su patrimonio. En Zabalgo Abogados asesoramos de forma personalizada para ayudarte a elegir el régimen económico más adecuado. Solicita una consulta con un abogado especialista
